

Sonderklienteninfo Ausgabe 5/2026
19.10.2026
Checkliste zum 31.12.2026
Editorial 5/2026
Bereits Wochen vor dem bevorstehenden Jahreswechsel 2026/2027 ist es uns ein Anliegen, Sie über alle wichtigen Fristen und Wahlmöglichkeiten zum 31.12.2026 zeitgerecht zu informieren. Einige wesentlichen Änderungen, die ab dem Jahr 2027 in Kraft treten, werfen Ihre Schatten voraus und geben Anlass für Überlegungen, die noch im Jahr 2026 anzustellen sind. Wir unterstützen Sie gerne, um noch rechtzeitig die Entscheidungen für Ihre steuerliche Optimierung zu treffen. Zur besseren Übersicht haben wir die Checkliste in vier Kapitel unterteilt: Steuertipps für Unternehmer, Steuertipps für Arbeitgeber & Mitarbeiter, Steuertipps für Arbeitnehmer und Steuertipps für alle Steuerpflichtigen. Sie finden zu jedem Kapitel auch hilfreiche Steuertipps. Eine kritische Durchsicht der Checkliste gibt Ihnen die Sicherheit, nichts übersehen zu haben.
Steuertipps für Unternehmer
1. Worauf Sie bei Investitionen im Jahr 2026 achten sollten
1.1 Halbjahresabschreibung, GWG und stille Reserven
- Werden noch heuer Investitionen getätigt und das angeschaffte Wirtschaftsgut auch noch bis zum 31.
Dezember 2026 in Betrieb genommen, steht die Halbjahresabschreibung zu. - Investitionen mit Anschaffungskosten bis € 1.000 (exklusive USt bei Vorsteuerabzug) können sofort als
geringwertige Wirtschaftsgüter (GWG) abgesetzt werden. - Stille Reserven aus der Veräußerung von mindestens seit sieben Jahren (15 Jahren bei Grundstücken) im Betriebsvermögen befindlichen Anlagegütern können unter bestimmten Voraussetzungen bei natürlichen Personen auf Ersatzbeschaffungen übertragen oder einer Übertragungsrücklage zugeführt werden.
1.2 Degressive Abschreibung
Für neu angeschaffte oder hergestellte Wirtschaftsgüter kann die Abschreibung mit einem unveränderlichen Prozentsatz von bis zu 30 % vom jeweiligen (Rest)Buchwert erfolgen (= degressive Abschreibung). Bei Inbetriebnahme in der zweiten Jahreshälfte steht eine Halbjahresabschreibung zu.
Ausgenommen sind:
- Gebäude und andere Wirtschaftsgüter, die Sonderabschreibungsregeln unterliegen,
- Kfz mit CO2-Emissionswerten von mehr als 0 g/km,
- unkörperliche Wirtschaftsgüter, die nicht den Bereichen Digitalisierung, Ökologisierung und Gesundheit/Life-Science zuzuordnen sind,
- gebrauchte Wirtschaftsgüter,
- Anlagen zur Förderung, zum Transport, zur Speicherung oder Nutzung fossiler Energieträger.
TIPP: Die höhere Abschreibung zu Beginn der Nutzungsdauer führt bei langlebigen Wirtschaftsgütern zu Liquiditätsvorteilen, da mit dem Höchstsatz von 30 % nach zwei Jahren bereits 51 % und nach drei Jahren rund 66 % abgeschrieben sind. Ein einmaliger Wechsel von degressiver zu linearer Abschreibung ist möglich und wird sinnvoll sein, wenn die lineare Abschreibung nach einigen Jahren höher ist als die degressive.
Achtung: Für Gewinnermittler gemäß § 5 Abs 1 EStG kann eine degressive Abschreibung nur dann steuerlich geltend gemacht werden, wenn diese auch für die Unternehmensbilanz gewählt wird.
1.3 Beschleunigte AfA bei Anschaffung oder Herstellung von Gebäuden
Für Gebäude, die nach dem 30.6.2020 neu angeschafft oder hergestellt wurden, ist eine beschleunigte AfA vorgesehen. Der Abschreibungsprozentsatz von Gebäuden beträgt ohne Nachweis der Nutzungsdauer 2,5 % bzw. 1,5 % bei für Wohnzwecke überlassenen Gebäuden. Im Jahr, in dem die AfA erstmalig berücksichtigt wird, kann höchstens das Dreifache des bisher zulässigen Höchstsatzes (also 7,5 % bzw. 4,5 %) und im darauffolgenden Jahr höchstens das Zweifache (also 5 % bzw. 3 %) abgeschrieben werden. Die Halbjahresabschreibungsregelung ist nicht anzuwenden, sodass auch bei Anschaffung oder Herstellung im zweiten Halbjahr der volle Jahres-AfA-Betrag aufwandswirksam ist. Ab dem zweitfolgenden Jahr erfolgt die Bemessung der AfA wieder mit den Normalsätzen.
Für Wohngebäude, die zumindest dem Gebäudestandard „Bronze“ entsprechen und nach dem 31.12.2023 und vor dem 1.1.2027 fertiggestellt werden, besteht die Möglichkeit, für die ersten drei Jahre die dreifache AfA (4,5 %) geltend zu machen.
TIPP:Bei Wohngebäuden, die nach dem 31.12.2023 und vor dem 1.1.2027fertiggestellt werden und dem Gebäudestandard „Bronze“ entsprechen, ist die neue begünstigte beschleunigte Abschreibung (4,5 %) der normalen linearen AfA (1,5 %) vorzuziehen. Da die begünstigte beschleunigte Abschreibung nur noch für
Herstellungen gilt, die vor dem 1.1.2027 fertiggestellt werden, wäre es von Vorteil, ein im Bau befindliches Wohngebäude nach Möglichkeit noch dieses Jahr fertigzustellen!
1.4 Klimafreundliche Herstellungsmaßnahmen bei Einkünften aus Vermietung und Verpachtung
Herstellungsmaßnahmen eines Wohngebäudes sind grundsätzlich auf die Restnutzungsdauer des Gebäudes abzuschreiben. Klimafreundliche Herstellungsmaßnahmen können ab dem Jahr 2024 bei Einkünften aus Vermietung und Verpachtung begünstigt auf 15 Jahre abgesetzt werden. Dies gilt nur dann, wenn eine Förderung des Bundes gemäß dem 3. Abschnitt des Umweltförderungsgesetzes für diese Maßnahme ausbezahlt wird.
Hinweis: Wird keine Förderung ausbezahlt und kann plausibel dargelegt werden, dass die Maßnahme die Fördervoraussetzungen erfüllt hätte, so kann die beschleunigte AfA dennoch geltend gemacht werden.
2. Disposition über Einnahmen bzw. Ausgaben
Einnahmen-Ausgaben-Rechner können durch Vorziehen von Ausgaben (z.B. Akontozahlungen auf Wareneinkäufe, Mieten für das Jahr 2027 oder GSVG-Beitragsnachzahlungen für das Jahr 2026) und Verschieben von Einnahmen in das Folgejahr ihren Gewinn etwas steuern. Dabei ist zu beachten, dass regelmäßig wiederkehrende Einnahmen (z.B. durch Einräumung eines längeren Zahlungsziels) und Ausgaben (wie etwa laufende Mietzahlungen), die 15 Tage vor oder nach dem Jahresende bezahlt werden, jenem Jahr zuzurechnen sind, zu dem sie wirtschaftlich gehören. Für Bilanzierer gilt, dass bei der Aktivierung von halbfertigen Arbeiten und Erzeugnissen eine Gewinnrealisierung unterbleibt.
TIPP: Abhängig von Ihrer Planung für das Folgejahr gilt es, mit Unterstützung Ihres Steuerberaters zu überlegen, inwiefern ein Vorziehen der Ausgaben in das laufende Jahr und ein Verschieben der Einnahmen ins Folgejahr unter dem Gesichtspunkt der Valorisierung des Einkommensteuertarifs steuerlich sinnvoll ist.
3. Basispauschalierung vs. vollständige EA-Rechnung
Sofern man nicht gesetzlich zur doppelten Buchführung verpflichtet ist und dies auch nicht freiwillig tut, werden betriebliche Einkünfte durch eine Einnahmen-Ausgaben-Rechnung ermittelt.
Für Einnahmen-Ausgaben-Rechner steht die sogenannte Basispauschalierung zur Verfügung. Anstelle der tatsächlichen Betriebsausgaben werden hier die Betriebsausgaben pauschal ermittelt. Ob die Betriebsausgaben pauschal ermittelt werden oder die tatsächlich angefallenen Betriebsausgaben angesetzt werden, kann grundsätzlich der Steuerpflichtige selbst entscheiden (Wahlrecht).
Dieses Wahlrecht ist allerdings an folgende Anwendungsvoraussetzungen der Basispauschalierung geknüpft.
- Es müssen Einkünfte aus selbständiger Tätigkeit oder aus gewerblicher Tätigkeit vorliegen.
- Es darf keine Buchführungspflicht bestehen und es dürfen nicht freiwillig Bücher geführt werden.
- Die Umsätze des Vorjahres dürfen € 420.000 nicht überschreiten.
Die Höhe des Betriebsausgabenpauschales beträgt:
- Bei freiberuflichen oder gewerblichen Einkünften aus einer kaufmännischen oder technischen Beratung, beim selbständigen Geschäftsführer sowie bei Einkünften aus einer schriftstellerischen, vortragenden, wissenschaftlichen, unterrichtenden oder erzieherischen Tätigkeit 6 % des Umsatzes, höchstens jedoch € 25.200,
- In allen anderen Fällen 15 % des Umsatzes, höchstens jedoch € 63.000.
Beim Vorteilhaftigkeitsvergleich ist mitzuberücksichtigen, dass folgende Ausgaben zusätzlich neben der Betriebsausgabenpauschale abzugsfähig sind:
- Ausgaben für Waren bzw. Fremdleistungen,
- Ausgaben für Löhne inkl. Lohnnebenkosten,
- Ausgaben für Beiträge in der gesetzlichen Sozialversicherung,
- das Arbeitsplatzpauschale,
- 50 % der Kosten für ein Öffi-Ticket (Wochen-, Monats- oder Jahreskarte),
- Reise- und Fahrtkosten, soweit diesen ein Kostenersatz in gleicher Höhe gegenübersteht.
TIPP: Es gilt zu prüfen, ob die Basispauschalierung anwendbar ist und ob diese steuerlich vorteilhafter ist. Für diese Überlegung ist eine möglichst genaue Prognose der Ausgaben notwendig. So kann eine Verschiebung der durch die Pauschale abgedeckten Ausgaben ins Folgejahr und die Beanspruchung der Basispauschalierung in diesem Jahr eine mögliche Variante darstellen. Da jede Prognose mit einer gewissen Unsicherheit behaftet ist, ist es empfehlenswert, bei dieser Entscheidung Ihren Steuerberater zu Rate zu ziehen.
Hinweis: Wird von der Basispauschalierung auf die EA-Rechnung (oder den Betriebsvermögensvergleich) gewechselt, ist ein Zurückgehen zur Basispauschalierung erst nach 5 Jahren möglich. Diese 5-jährige Bindungsfrist wird nur ausgelöst, wenn der Steuerpflichtige freiwillig die Gewinnermittlung ändert. Ist die Betriebsausgabenpauschalierung aufgrund der Höhe der Vorjahresumsätze nicht anwendbar, so löst dies keine Bindungswirkung für die Zukunft aus.
4. Steueroptimale Verlustverwertung
4.1 Verrechnung von Verlustvorträgen
Vortragsfähige Verluste können bei der Körperschaftsteuer nur bis zu 75 % des Gesamtbetrags der Einkünfte verrechnet werden. Ausgenommen von diesem 25 %igen Mindestgewinn (= Sockelbetrag) sind u.a. Liquidations- und Sanierungsgewinne sowie Gewinne aus der Veräußerung von (Teil)Betrieben und Mitunternehmeranteilen. Bei der Einkommensteuer sind vorgetragene Verluste zu 100 % mit dem Gesamtbetrag der Einkünfte zu verrechnen. Diese Regelung führt in jenen Fällen zu Nachteilen, in denen die vortragsfähigen Verluste annähernd so hoch wie der Gesamtbetrag der Einkünfte sind, da die Vorteile der niedrigen Tarifstufen bei der Einkommensteuer nicht ausgenützt werden können und auch Sonderausgaben und außergewöhnliche Belastungen steuerlich ins Leere gehen. Eine nur teilweise Anrechnung des Verlustvortrages ist nicht möglich. Hinweis: Verluste eines Einnahmen-Ausgaben-Rechners sind (wie jene eines Bilanzierers) unbeschränkt vortragsfähig. Dem gegenüber sind Verluste aus dem Bereich Vermietung und Verpachtung nicht vortragsfähig.
4.2 Verlustverwertung bei Kapitalgesellschaften durch Gruppenbesteuerung
Die innerhalb einer Unternehmensgruppe bei einzelnen in- oder ausländischen Kapitalgesellschaften angefallenen Verluste können im Rahmen der Gruppenbesteuerung steueroptimal verwertet werden. Für die Begründung einer steuerlichen Unternehmensgruppe ist neben der ab Beginn des Wirtschaftsjahres erforderlichen finanziellen Verbindung (Kapitalbeteiligung von mehr als 50 % und Mehrheit der Stimmrechte) die Stellung eines Gruppenantrags beim zuständigen Finanzamt erforderlich. Dieser muss spätestens vor dem Bilanzstichtag (der einzubeziehenden Gesellschaften) jenes Jahres, für das er erstmals wirksam sein soll, von jeder in die Gruppe einzubeziehenden Gesellschaft unterfertigt und dann innerhalb eines Monats nach der Unterfertigung beim Finanzamt eingereicht werden.
TIPP: Jene auf den 31.12.2026 bilanzierenden Kapitalgesellschaften, die bereits seit Beginn ihres Wirtschaftsjahres (im Regelfall seit 1.1.2026) im Sinne der obigen Ausführungen finanziell verbunden sind, sollten daher durch die Unterfertigung eines Gruppenantrags bis zum 31.12.2026 (und rechtzeitiger Einreichung) noch für das gesamte Jahr 2026 eine steuerliche Unternehmensgruppe bilden bzw. in eine bereits bestehende Gruppe aufgenommen werden.
Damit können die im Jahr 2026 bei einzelnen Gruppengesellschaften erwirtschafteten Verluste noch im Jahr 2026 mit den Gewinnen 2026 anderer Gruppengesellschaften steuerlich gegenverrechnet werden.
Hinweis: Dieser Antrag kann seit dem 1.1.2026 elektronisch über FinanzOnline erfolgen, wenn er mit den qualifizierten elektronischen Signaturen der gesetzlichen Vertreter des Gruppenträgers und aller einzubeziehenden inländischen Körperschaften versehen ist.
Durch die Einbeziehung ausländischer Tochtergesellschaften in die Unternehmensgruppe können auch Auslandsverluste – entsprechend der Beteiligungen – in Österreich verwertet werden. Allerdings können nur ausländische Kapitalgesellschaften aus einem EU-Staat oder einem Drittstaat, mit dem eine umfassende Amtshilfe besteht, einbezogen werden. Verluste ausländischer Gruppenmitglieder können im Jahr der Verlustzurechnung höchstens im Ausmaß von 75 % des gesamten inländischen Gruppeneinkommens berücksichtigt werden. Die verbleibenden 25 % gehen in den Verlustvortrag des Gruppenträgers ein.
TIPP: Die Gruppenbesteuerung eignet sich auch zur steueroptimalen Verwertung von Finanzierungskosten im Zusammenhang mit dem Erwerb von Anteilen an einer Kapitalgesellschaft, außer die Anteile wurden von einer Konzerngesellschaft oder einem Gesellschafter mit beherrschendem Einfluss erworben.
4.3 Verluste bei kapitalistischen Mitunternehmern nur vortragsfähig
Bei natürlichen Personen sind Verluste als kapitalistischer Mitunternehmer (z.B. als nicht mitarbeitender Kommanditist) nicht ausgleichsfähig, insoweit dadurch ein negatives steuerliches Kapitalkonto entsteht. Derartige Verluste sind als Wartetastenverluste für künftige Gewinne (oder Einlagen) aus derselben Einkunftsquelle vortragsfähig.
5. Gewinnfreibetrag / Investitionsfreibetrag
5.1 Gewinnfreibetrag
Als Ausgleich für die begünstigte Besteuerung des 13./14. Gehalts der Lohnsteuerpflichtigen steht allen einkommensteuerpflichtigen natürlichen Personen mit betrieblichen Einkünften der Gewinnfreibetrag (GFB) zu. Der GFB beträgt bis zu 15 % des Gewinns, maximal € 46.400 pro Jahr. Gewinn in € %-Satz GFB GFB in € insgesamt € bis 33.000 15 4.950 4.950
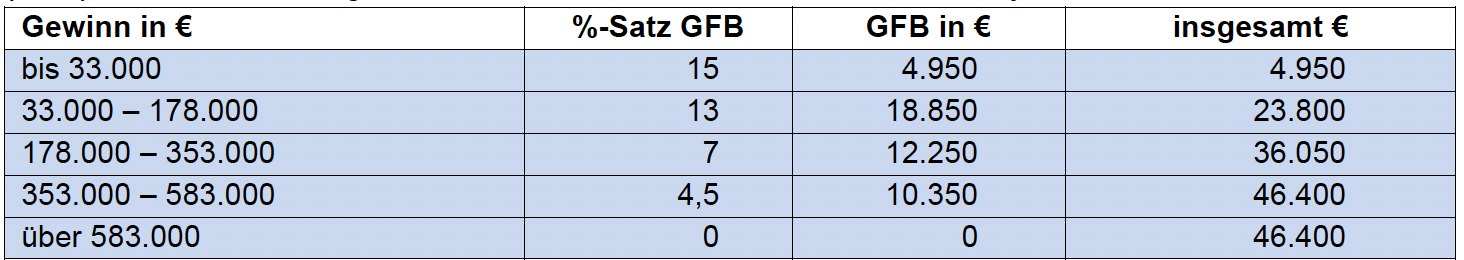
Ein Grundfreibetrag von 15 % von bis zu € 33.000 Gewinn steht Steuerpflichtigen mit betrieblichen Einkünften automatisch zu (15 % von € 33.000 = € 4.950). Für Gewinne über € 33.000 steht ein über den Grundfreibetrag hinausgehender investitionsbedingter GFB nur zu, wenn der Steuerpflichtige im betreffenden Jahr bestimmte Investitionen getätigt hat. Als begünstigte Investitionen kommen ungebrauchte, abnutzbare körperliche Wirtschaftsgüter mit einer Nutzungsdauer von mindestens vier Jahren in Betracht, wie beispielsweise Maschinen, Betriebs- und Geschäftsausstattung, Lkw, Hardware und Gebäudeinvestitionen ab Fertigstellung. Ausgeschlossen sind Pkw, Software und gebrauchte Wirtschaftsgüter. Auch bestimmte Wertpapiere können für die Geltendmachung eines investitionsbedingten GFB herangezogen werden. Das sind alle Anleihen sowie Anleihen- und Immobilienfonds, welche als Deckungswertpapiere für die Pensionsrückstellung zugelassen sind. Diese Wertpapiere müssen ab dem Anschaffungszeitpunkt mindestens vier Jahre als Anlagevermögen gewidmet werden. Am einfachsten ist es nach wie vor, die für den investitionsbedingten GFB erforderliche Investitionsdeckung bei Gewinnen über € 33.000 durch den Kauf der begünstigten Wertpapiere zu erfüllen. Für den GFB angeschaffte Wertpapiere können jederzeit verpfändet werden.
TIPP: Um den GFB optimal zu nutzen, sollte etwa bis Mitte Dezember gemeinsam mit dem Steuerberater der erwartete steuerliche Jahresgewinn 2026 hochgerechnet und der voraussichtlich über € 4.950
(= Grundfreibetrag) liegende Gewinnfreibetrag nach den oben dargestellten Stufen ermittelt werden. Die in entsprechender Höhe gekauften Wertpapiere müssen bis zum 31.12.2026 auf Ihrem Depot verbucht sein!
NEU 2027: Für Wirtschaftsjahre, die nach dem 31.12.2026 und vor dem 1.1.2030 beginnen, können Wertpapiere nicht mehr für den Gewinnfreibetrag herangezogen werden.
Auch für selbständige Nebeneinkünfte (z.B. aus einem Werk- oder freien Dienstvertrag), Bezüge eines selbständig tätigen Gesellschafter–Geschäftsführers oder Aufsichtsrats– und Stiftungsvorstandsvergütungen steht der GFB zu. Allerdings ist zu beachten, dass bei Inanspruchnahme einer Betriebsausgabenpauschalierung (oder einer anderen Pauschalierung) nur der Grundfreibetrag (15 % von € 33.000 = € 4.950) zusteht.
5.2 Investitionsfreibetrag
Der Investitionsfreibetrag führt zu einer zusätzlichen Abschreibung von 10 % (bei klimafreundlichen Investitionen 15 %) der Anschaffungskosten von begünstigten Anlagegütern, gedeckelt mit € 1 Mio. Anschaffungskosten pro Jahr. Voraussetzung für die Geltendmachung des Investitionsfreibetrags ist, dass die entsprechenden Wirtschaftsgüter eine betriebsgewöhnliche Nutzungsdauer von mindestens vier Jahren haben und einem inländischen Betrieb bzw. einer inländischen Betriebsstätte zugeordnet sind. Ausgenommen sind folgende Wirtschaftsgüter:
- Wirtschaftsgüter, für die der investitionsbedingte Gewinnfreibetrag geltend gemacht wird,
- Wirtschaftsgüter, für die ausdrücklich eine Sonderform der Abschreibung vorgesehen ist, ausgenommen Kfz mit einem CO 2 -Emissionswert von 0 g/km (= E-Autos),
- Geringwertige Wirtschaftsgüter,
- Unkörperliche Wirtschaftsgüter (außer aus den Bereichen Digitalisierung, Ökologisierung und Gesundheit/Life-Science,)
- Gebrauchte Wirtschaftsgüter,
- Anlagen, die der Förderung, dem Transport oder der Speicherung fossiler Energieträger dienen.
5.3 NEU 2026: Erhöhter Investitionsfreibetrag 1.11.2025 bis 31.12.2026
Zur Konjunkturbelebung wurde eine befristete Erhöhung des Investitionsfreibetrags für Investitionen im Zeitraum 1.11.2025 bis 31.12.2026 beschlossen. Der Investitionsfreibetrag beträgt 20 % der begünstigten Anschaffungs- bzw. Herstellungskosten und bei klimafreundlichen Investitionen 22 %. Für Investitionen des Jahres 2025, die auf die Monate November und Dezember 2025 entfielen, bestand für den erhöhten Investitionsfreibetrag ein aliquoter Höchstbetrag von € 166.667 (= 2/12 von € 1 Mio.). Haben die Investitionen im November und Dezember 2025 den aliquoten Höchstbetrag von € 166.667 überschritten, konnte der Steuerpflichtige für diesen Überschreitungsbetrag entweder bis zum jährlichen Gesamt- Höchstbetrag von € 1 Mio. den regulären IFB 2025 geltend machen, oder er wählt die Möglichkeit, den Überschreitungsbetrag in das Jahr 2026 (erhöhter IFB 2026) vorzutragen. Der Steuerpflichtige wird sich vor allem dann für ein Vortragen des Überschreitungsbetrages in das Jahr 2026 entschieden haben, wenn er für 2026 nicht mit weiteren ausreichend hohen Investitionen rechnet und der erhöhte IFB für das Jahr 2026 ausgeschöpft werden soll.
TIPP: Bis Ende 2026 gilt die temporäre Erhöhung auf 20 % bzw. 22 %, wobei sich bei Investitionen zum Ende der Frist noch Abgrenzungsfragen stellen. Dies ist dann der Fall, wenn ein Teil des Gesamt- Höchstbetrags von € 1 Mio. an begünstigten Investitionen für 2026 bereits in den Monaten November und Dezember 2025 getätigt und in das Jahr 2026 verschoben wurde. Hier gilt es, die Investitionen bis zum 31.12.2026 gut zu planen, sodass der Höchstbetrag des Jahres 2026 optimal verwertet werden kann.
6. Was Sie bei der Steuerplanung für 2026 beachten sollten
6.1 Langfristige Rückstellungen
Langfristige Rückstellungen sind mit einem fixen Zinssatz von 3,5 % über die voraussichtliche Laufzeit abzuzinsen.
6.2 Pauschale Forderungswertberichtigungen und pauschale Rückstellungen
Seit dem Wirtschaftsjahr 2021 sind pauschale Forderungswertberichtigungen sowie die Bildung von pauschalen Rückstellungen steuerlich zulässig. In beiden Fällen ist für die steuerliche Berücksichtigung der entsprechende Ansatz in der UGB-Bilanz maßgeblich. Die steuerliche Berücksichtigung von pauschalen Rückstellungen beschränkt sich allerdings auf Rückstellungen für sonstige ungewisse Verbindlichkeiten. Pauschale Drohverlustrückstellungen sowie Aufwandsrückstellungen bleiben steuerlich ausgeschlossen.
6.3 Gebäudeentnahme zum Buchwert
Seit dem 1.7.2023 erfolgt die Entnahme von Betriebsgebäuden zum Buchwert und führt somit zu keiner Realisation der stillen Reserven. Dadurch entfällt eine unmittelbare steuerliche Auswirkung. In diesem Zusammenhang ist für den Verkauf eines Gebäudes des Privatvermögens anzumerken, dass die Herstellerbefreiung nur dann gilt, wenn das Gebäude im Privatvermögen hergestellt wurde. Im Betriebsvermögen selbst hergestellte Gebäude bleiben also nach Entnahme ins Privatvermögen steuerhängig.
Durch die Neuregelung entfällt an sich die dadurch obsolet gewordene Gebäudebegünstigung bei Betriebsveräußerung bzw. -aufgabe. Der Steuerpflichtige kann allerdings bei einer Betriebsaufgabe wählen, die stillen Reserven des Gebäudes im Rahmen des Aufgabegewinnes zu besteuern und dafür – bei Erfüllung der weiteren Voraussetzungen – den Hälftesteuersatz in Anspruch zu nehmen.
TIPP: Es ist dennoch möglich, die Veräußerung eines aus dem Betriebsvermögen entnommenen Gebäudes steuerfrei zu stellen, indem dieses Grundstück nach der Entnahme und vor Veräußerung für 5 Jahre durchgehend als Hauptwohnsitz für den Steuerpflichtigen dient bzw. gedient hat.
6.4 Ausschüttungsfiktion bei Gesellschafterverrechnungskonten
Derzeitige Rechtslage Gesellschafterverrechnungskonten bei Kapitalgesellschaften (insb. GmbHs) dienen in der Praxis dazu, laufende finanzielle Transaktionen zwischen der Gesellschaft und den Gesellschaftern zu erfassen. Beispielsweise können Eingangsrechnungen der Gesellschaft vorab aus dem Privatvermögen der Gesellschafter bezahlt werden, welche kurze Zeit später von der Gesellschaft mittels Überweisung auf das Privatkonto des Gesellschafters ausgeglichen werden. In der Praxis haben jedoch nicht immer alle Transaktionen, die vom Geschäftskonto der Gesellschaft getätigt werden, einen betrieblichen Hintergrund, sondern sind der privaten Lebensführung des Gesellschafters zurechenbar (z.B. Geldentnahmen aus der Gesellschaft). Werden solche Transaktionen nicht vor Abschluss des Wirtschaftsjahres der Gesellschaft vollständig ausgeglichen, besteht entweder eine Forderung oder eine Verbindlichkeit gegenüber dem Gesellschafter. Forderungen der Gesellschaft auf diesen Verrechnungskonten sind üblicherweise unverzinst und unbesichert, was bislang bei Betriebsprüfungen regelmäßig zur Einordnung als verdeckte Ausschüttung (27,5 % KESt!) geführt hat.
Gegenüber der Finanzverwaltung konnte die Einstufung als verdeckte Ausschüttung vermieden werden, wenn für dieses Verrechnungskonto ein fremdüblich ausgestalteter Darlehensvertrag vorlag. Der Fremdüblichkeit wurde aus steuerlicher Sicht dahingehend Genüge getan, wenn der Darlehensvertrag folgende Elemente enthielt: Schriftlichkeit, fremdübliche Verzinsung, Rückzahlungsverpflichtung, Besicherung. Nach der Rechtsprechung war eine verdeckte Ausschüttung des Forderungsbetrages bereits ausgeschlossen, wenn der Gesellschafter als Schuldner der Forderung seine ausreichende Bonität nachgewiesen hat.
NEU 2027: Fiktive Gewinnausschüttung ab € 50.000 auf dem Gesellschafterverrechnungskonto Der Gesetzgeber hat nunmehr eine klare Regelung für Forderungen auf Verrechnungskonten getroffen:
- Ist der Gesellschafter eine natürliche Person und besteht zum Bilanzstichtag eine Verrechnungsforderung der Gesellschaft (GmbH) gegenüber diesem Gesellschafter (oder einer ihm nahestehenden Person), ist diese Forderung bis zum Ablauf des Bilanzstichtages der Gesellschaft zu tilgen oder in eine den Grundsätzen der Fremdüblichkeit entsprechende Forderung aus einem Kreditvertrag (=Darlehensvertrag) umzuwandeln, wobei insbesondere die Schriftlichkeit, eine laufende Verzinsung und eine klare Rückzahlungsverpflichtung gefordert werden.
- Wird bis zum Bilanzstichtag keine Tilgung oder Umwandlung in eine Kreditforderung durchgeführt, so gilt der Forderungsbetrag unwiderruflich als dem Gesellschafter zugeflossen. Es ist diesfalls eine offene Gewinnausschüttung in Höhe des Forderungsbetrages anzunehmen. Für Zwecke der Abfuhr der KESt auf diese offene Gewinnausschüttung ist der Betrag mit dem der Beschlussfassung über die Aufstellung des Jahresabschlusses folgenden Tag, spätestens aber nach fünf Monaten als offen ausgeschüttet und zugeflossen (27,5 % KESt!).
- Dies gilt nur, sofern der Forderungsbetrag € 50.000 übersteigt.
- Da das Gesetz eine „offene Ausschüttung“ annimmt, kann die GmbH auch erklären, dass die Ausschüttung keine „Gewinnausschüttung“, sondern eine Einlagenrückzahlung darstellt. Dies hat aber zur Voraussetzung, dass der Betrag der ausgeschütteten Forderung im Einlagenstand des Evidenzkontos Deckung findet. Eine Einlagenrückzahlung unterliegt nicht der KESt.
- Die neue gesetzliche Regelung gilt für Wirtschaftsjahre, die im Kalenderjahr 2027 enden, bei einem Regelwirtschaftsjahr also für Verrechnungskonten zum Bilanzstichtag 31.12.2027.
TIPP: Bei einem abweichenden Wirtschaftsjahr, das im laufenden Jahr 2027 endet, sollten zur Vermeidung der KESt-Pflicht eines Gesellschafterverrechnungskontos entweder bis zum Bilanzstichtag xx.xx.2027 sämtliche Forderungen aus einem solchen Konto vollständig ausgeglichen sein oder eine Umwandlung anhand eines fremdüblichen Darlehensvertrags durchgeführt werden. Dies kann beispielsweise bereits zum 31.1.2027 zutreffen!
7. Spenden aus dem Betriebsvermögen
Spenden aus dem Betriebsvermögen an bestimmte, im Gesetz genannte begünstigte Institutionen sind grundsätzlich bis maximal 10 % des Gewinns des laufenden Wirtschaftsjahres steuerlich absetzbar. Als Obergrenze gilt der Gewinn vor Berücksichtigung des Gewinnfreibetrags. Damit derartige Spenden noch im Jahr 2026 abgesetzt werden können, müssen sie bis spätestens 31.12.2026 geleistet werden (für weitere Details siehe Ausführungen zu „Spenden als Sonderausgaben“). Zusätzlich zu diesen Spenden sind als Betriebsausgaben auch Geld- und Sachspenden im Zusammenhang mit der Hilfestellung bei (nationalen und internationalen) Katastrophen (insbesondere bei Hochwasser-, Erdrutsch-, Vermurungs- und Lawinenschäden) absetzbar, wenn sie der Werbung dienen, und zwar betragsmäßig unbegrenzt! Auch kriegerische Ereignisse, Terroranschläge oder sonstige humanitäre Katastrophen (z.B. Seuchen, Hungersnöte) gelten als Katastrophenfall i.S.d. EStG, was durch den Ukraine-Krieg bzw. die Auseinandersetzungen im Nahen Osten ja leider an Bedeutung zugenommen hat. Voraussetzung ist, dass sie als Werbung entsprechend vermarktet werden (z.B. durch Erwähnung auf der Homepage oder in Medienberichten des Unternehmens).
TIPP: Steuerlich absetzbar sind auch Sponsorbeträge an diverse gemeinnützige, kulturelle, sportliche und ähnliche Institutionen, wenn damit eine angemessene Werbeleistung verbunden ist. Es handelt sich dann um echten Werbeaufwand. Es sollten vor dem Jahresende entsprechende Unterlagen und Nachweise des Sponsorings gesammelt werden, um die verbliebene 10 %-Grenze für Spenden voll ausnützen zu können.
8. Forschungsprämie
Unternehmen können eine Forschungsprämie für eigenbetriebliche Forschung von 14 % der prämienbegünstigten Forschungsaufwendungen bzw. Ausgaben geltend machen. Die prämienbegünstigten Forschungsaufwendungen (Ausgaben) bei eigenbetrieblicher Forschung sind betragsmäßig nicht gedeckelt. Prämien für Auftragsforschungen können hingegen nur für Forschungsaufwendungen (Ausgaben) bis zu € 1 Mio. pro Wirtschaftsjahr geltend gemacht werden. Die Forschung muss in einem inländischen Betrieb oder einer inländischen Betriebsstätte erfolgen.
Mit der Novellierung der Forschungsprämienverordnung wurde die Maßgeblichkeit der steuerlichen Gewinnermittlung (z.B. Abzugsverbot von Managergehältern von mehr als € 500.000) als Bemessungsgrundlage für die Forschungsprämie klargestellt. Bei unmittelbaren Investitionen in abnutzbare Wirtschaftsgüter wurde die Möglichkeit von Korrekturen durch Zu- und Abschläge in den Folgejahren praxistauglich geregelt. Die Einhaltung des neu eingeführten Nachhaltigkeitszeitraums von 10 Jahren ist nun strenger zu dokumentieren und bei wesentlichen Änderungen des Nutzungseinsatzes von mehr als 25 % oder einer vorzeitigen Beendigung der Nutzung sind verpflichtend Berichtigungen vorzunehmen.
Neu ergänzt wurde der Begriff „marktnahe Forschung und experimentellen Entwicklung“ mit der Absicht, die Abgrenzung zwischen begünstigter und nicht begünstigter F&E-Tätigkeiten klarer zu definieren. Leider ist hier die Klarstellung durch das BMF nicht eindeutig gelungen.
TIPP: Die erwähnten Änderungen sind grundsätzlich für Forschungsprämien des Jahres 2026 anzuwenden, insbesondere die Anwendbarkeit der steuerlichen Abzugsverbote. Es kann ein fiktiver Unternehmerlohn für eine nachweislich in Forschung und experimenteller Entwicklung ausgeübte Tätigkeit bei den Forschungsaufwendungen berücksichtigt werden. Dafür können € 50 pro Stunde für maximal 1.720 Stunden (= € 86.000 pro Person und WJ) angesetzt werden.
9. U-Bahn-Bau in Wien – Förderung
In Wien wird seit mehreren Jahren an der Erweiterung des U-Bahn-Netzes (U2/U5) gearbeitet. Dies verursacht nicht nur Verkehrsbeeinträchtigungen, sondern beeinflusst auch Geschäftsbetriebe, welche durch erhöhte Lärm- oder Staubentwicklung sowie eingeschränkte Erreichbarkeit Umsatzeinbußen hinnehmen müssen. Aus diesem Grund werden bestehende gewerbliche Unternehmen aller Branchen mit weniger als 50 Mitarbeitern mit bis zu € 15.000 für Mietkosten und für Initiativprojekte mit bis zu € 10.000 gefördert. Gefördert werden 60 % der Mietkosten (inkl. Betriebskosten und Erhaltungsbeitrag) sowie 80 % der Kosten bei Initiativprojekten.
TIPP: Die Förderung besteht bis zum Ende des U-Bahn-Baus und kann laufend online über die Wirtschaftsagentur eingereicht werden. https://wirtschaftsagentur.at/aktuelle-foerderungen-der- wirtschaftsagentur-wien/foerderungen-ubahnhilfe/ . Eine rückwirkende Beantragung für vergangene Perioden ist nicht möglich.
10. Vorteile der E-Mobilität
Direkte E-Mobilitätsförderungen für Private und Betriebe gibt es im Jahr 2026 nicht mehr. Ganz im Gegenteil. Seit dem 1.4.2025 ist eine motorbezogene Versicherungssteuer für Elektrofahrzeuge zu entrichten. NEU wird ab dem 1.1.2027 ein Sachbezug für Elektrofahrzeuge eingeführt. Trotz dieser Verschlechterungen sind Elektrofahrzeuge steuerlich immer noch dem Verbrennungsmotor vorzuziehen. Folgende Vorteile können die Elektrofahrzeuge (CO2-Emissionswert von 0 g/km) gegenüber den herkömmlichen, mit Verbrennungsmotoren betriebenen Fahrzeugen für sich verbuchen:
- Vorsteuerabzugsfähigkeit: Der volle Vorsteuerabzug steht nur bei Anschaffungskosten des Pkw bzw. des Kraftrads bis maximal € 40.000 brutto zu. Zwischen € 40.000 und € 80.000 brutto gibt es einen aliquoten Vorsteuerabzug. Kostet das Elektroauto mehr als € 80.000 brutto, so steht kein Vorsteuerabzug zu.
- Berechtigt der E-Pkw zum Vorsteuerabzug, gelten einkommensteuerlich nur Anschaffungskosten bis € 33.333 als angemessen, es kann also nur dieser Betrag über die AfA abgeschrieben werden. Kostet das Elektroauto mehr als € 80.000 und steht daher kein Vorsteuerabzug zu, gelten einkommensteuerlich Anschaffungskosten von € 40.000 als angemessen.
- Die laufenden Kosten, wie z.B. Stromkosten und die Kosten für Stromabgabestellen, sind unabhängig von den Anschaffungskosten voll vorsteuerabzugsfähig.
- Degressive Abschreibung: Elektrofahrzeuge mit einem Emissionswert von 0 g/km genießen die Vorteile der degressiven Abschreibung.
- Keine NoVA: Da die NoVA anhand des CO2-Ausstoßes berechnet wird, sind Elektrofahrzeuge mit einem Emissionswert von 0 g/km gänzlich davon befreit.
- Möglichkeit zur Inanspruchnahme des Investitionsfreibetrags von 15 % (bzw. 22 % seit 1.11.2025 und bis zum 31.12.2026) der (steuerlich angemessenen) Anschaffungskosten.
Achtung: Hybridfahrzeuge sind nicht von den Begünstigungen der reinen Elektroautos umfasst.
11. Wertpapierdeckung für Pensionsrückstellung
Am Schluss des Wirtschaftsjahres müssen Wertpapiere im Nennbetrag von mindestens 50 % des am Schluss des vorangegangenen Wirtschaftsjahres ausgewiesenen steuerlichen Pensionsrück- stellungsbetrages im Betriebsvermögen vorhanden sein. Auf das Deckungserfordernis können auch Ansprüche aus einer Rückdeckungsversicherung angerechnet werden. Beträgt die erforderliche Wertpapierdeckung auch nur vorübergehend weniger als die erforderlichen 50 % der Rückstellung, ist (als Sanktion) der Gewinn um 30 % der Wertpapierunterdeckung zu erhöhen (ausgenommen ist jenes Ausmaß der Rückstellung, das infolge Absinkens der Pensionsansprüche am Ende des Jahres nicht mehr ausgewiesen wird, sowie der Ersatz getilgter Wertpapiere binnen zwei Monaten). Als deckungsfähige Wertpapiere gelten vor allem in Euro begebene Anleihen und Anleihenfonds (wobei neben Anleihen österreichischer Schuldner auch Anleihen von in einem EU- bzw. EWR-Mitgliedstaat ansässigen Schuldnern zulässig sind), weiters auch inländische Immobilienfonds sowie ausländische offene Immobilienfonds mit Sitz in einem EU- bzw. EWR-Staat. Die Wertpapiere dürfen nicht verpfändet werden.
TIPP: Die 50 %-ige Wertpapierdeckung der steuerlichen Pensionsrückstellung zum 31.12.2025 muss bis zum 31.12.2026 auf dem Depot eingebucht sein.
12. Tipps für Kleinunternehmer
TIPP: Für Kleinunternehmer gibt es einige Sonderregelungen, die abhängig von einer Umsatzgrenze je Kalenderjahr in Anspruch genommen werden können. Eine Berechnung der voraussichtlich tatsächlich vereinnahmten Umsätze bis zum 31.12.2026 empfiehlt sich, um daran anknüpfende Erleichterungen in Anspruch nehmen zu können. Fragen Sie rechtzeitig Ihren Steuerberater!
12.1 Kleinunternehmer in der Umsatzsteuer
Inländische Unternehmer mit einem inländischen Jahresumsatz von bis zu € 55.000 (brutto) sind umsatzsteuerlich Kleinunternehmer und damit in Österreich von der Umsatzsteuer befreit. Von der Berechnung der Kleinunternehmergrenze ausgenommen sind bestimmte unecht steuerfreie Umsätze, wie z.B. aus ärztlicher Tätigkeit oder als Aufsichtsrat. Ebenfalls von der Berechnung der Kleinunternehmergrenze ausgenommen sind Umsätze, die im Rahmen des EU-OSS (OneStopShop – Versandhandel – die Umsätze gelten als im Ausland erbracht) erklärt werden. Bei Inanspruchnahme der Kleinunternehmerregelung darf keine Umsatzsteuer in der Rechnung ausgewiesen werden. Überdies geht der Vorsteuerabzug für alle mit den Umsätzen zusammenhängenden Ausgaben verloren.
Eine einmalige Überschreitung um 10 % (bis € 60.500) im selben Jahr ist unschädlich. Im folgenden Jahr wird der Unternehmer wegen Überschreitens der Umsatzgrenze im Vorjahr (auch innerhalb der 10 %) umsatzsteuerpflichtig. Wird die Toleranzgrenze von 10 % innerhalb des laufenden Jahres überschritten, entfällt die Kleinunternehmerbefreiung ab jenem Umsatz, mit dem die Grenze überschritten wird. Das bedeutet, dass alle Umsätze, die den Betrag von € 60.500 überschreiten, umsatzsteuerpflichtig werden. Umsätze bis zum Betrag von € 60.500 bleiben im laufenden Jahr umsatzsteuerfrei.
In vielen Fällen kann es sinnvoll sein, auf die Steuerbefreiung für Kleinunternehmer zu verzichten, um etwa dadurch in den Genuss des Vorsteuerabzugs für die mit den Umsätzen zusammenhängenden Ausgaben/ Investitionen zu kommen. Der Verzicht wird vor allem dann leichter fallen, wenn die Kunden ohnedies überwiegend vorsteuerabzugsberechtigte Unternehmer sind. Der Verzicht bindet den Unternehmer für fünf Jahre.
TIPP: Der Verzicht auf die Steuerbefreiung für Kleinunternehmer führt nicht zum Verlust der einkommensteuerrechtlichen Kleinunternehmerpauschalierung, wenn die Voraussetzungen der umsatzsteuerrechtlichen Kleinunternehmerbefreiung vorliegen.
12.2 Einkommensteuerliche Kleinunternehmerpauschalierung für Einnahmen-Ausgaben-Rechner
Bei selbständiger oder gewerblicher Tätigkeit können die Betriebsausgaben pauschal ermittelt werden, wenn die umsatzsteuerrechtliche Kleinunternehmerregelung anwendbar ist oder nur deswegen nicht anwendbar ist, weil darauf verzichtet wurde. Die Kleinunternehmerpauschalierung ist auch dann anwendbar, wenn eine andere unechte Umsatzsteuerbefreiung der umsatzsteuerrechtlichen Kleinunternehmerregelung vorgeht (z.B. Ärzte oder Versicherungsvertreter). Ausgenommen sind aber Einkünfte als Gesellschafter- Geschäftsführer, Aufsichtsratsmitglied und Stiftungsvorstand. Bei der Gewinnermittlung sind die Betriebsausgaben pauschal mit 45 % bzw. 20 % bei Dienstleistungsbetrieben der (Brutto-)Umsätze anzusetzen. Daneben können noch die geleisteten Sozialversicherungsbeiträge, das Arbeitsplatzpauschale (für 2026) sowie 50 % der Kosten für betrieblich genutzte Netzkarten für Massenbeförderungsmittel abgezogen werden. Der Grundfreibetrag des Gewinnfreibetrages steht ebenfalls zu. TIPP: Da bei nebenberuflichen Einkünften beispielsweise als Vortragender oder Autor in der Praxis nur geringe Betriebsausgaben anfallen, kann die Inanspruchnahme der Pauschalierung interessant sein.
12.3 Inländische Unternehmer als umsatzsteuerliche Kleinunternehmer in anderen EU-Mitgliedstaaten
Inländische Unternehmer können seit 1.1.2025 die Kleinunternehmerregelung in anderen EU-Mitglied- staaten in Anspruch nehmen (Ebenso können seit 1.1.2025 ausländische Unternehmer mit österreichischen Umsätzen die österreichische Kleinunternehmerregelung in Anspruch nehmen). Voraussetzung für diese EU-Kleinunternehmerregelung ist, dass der EU-weite Jahresumsatz sowohl im laufenden Jahr als auch im vorangegangenen Jahr den Schwellenwert von € 100.000 nicht überschreitet. Die Anwendung der Regelung hat zur Voraussetzung, dass der Unternehmer in seinem Ansässigkeitsstaat einen entsprechenden Antrag stellt, in dem er auch angibt, für welche anderen Mitgliedstaaten er die Kleinunternehmerregelung begehrt. Es sind dann die Voraussetzungen der nationalen Kleinunternehmerregelung des jeweiligen anderen Mitgliedstaates zu erfüllen, in dem die Befreiung gelten soll. Sind diese gegeben, so erteilt der Ansässigkeitsstaat (für österreichische Unternehmen also Österreich) dem Antragsteller eine so genannte Kleinunternehmer-Identifikationsnummer mit dem Präfix „AT“ und dem Suffix „EX“. Die Steuerbefreiung im anderen Mitgliedstaat entfällt ab der Überschreitung des Schwellenwertes von € 100.000 oder der nationalen Kleinunternehmergrenze des jeweiligen ausländischen Mitgliedstaates.
13. Kleinunternehmer – GSVG-Befreiung bis 31.12.2026 beantragen
Gewerbetreibende und Ärzte (Zahnärzte) können bis spätestens 31.12.2026 rückwirkend für das laufende Jahr die Befreiung von der Kranken- und Pensionsversicherung nach dem GSVG (Ärzte nur Pensionsversicherung) beantragen, wenn die steuerpflichtigen Einkünfte 2026 maximal € 6.613,20 und der Jahresumsatz 2026 maximal € 55.000 aus sämtlichen unternehmerischen Tätigkeiten betragen werden. Antragsberechtigt sind
- Unternehmer (maximal 12 Monate GSVG-Pflicht in den letzten fünf Jahren), die das 57. Lebensjahr noch nicht vollendet haben.
- Personen, die das 60. Lebensjahr vollendet haben, sowie
- Männer und Frauen, die das 57. Lebensjahr (nicht aber das 60. Lebensjahr) vollendet haben, wenn sie in den letzten fünf Jahren die maßgeblichen Umsatz- und Einkunftsgrenzen nicht überschritten haben.
Die Befreiung kann auch während des Bezugs von Kinderbetreuungsgeld oder bei Bestehen einer Teilversicherung während der Kindererziehung beantragt werden, wenn die monatlichen Einkünfte maximal € 551,10 und der monatliche Umsatz maximal € 4.583,33 betragen.
TIPP: Der Antrag für 2026 muss spätestens am 31.12.2026 bei der SVS einlangen. Wurden im Jahr 2026 bereits Leistungen aus der Krankenversicherung bezogen, gilt die Befreiung von KV-Beiträgen erst ab Einlangen des Antrags.
14. Arbeitsplatzpauschale und Netzkarte für Selbständige
Das Arbeitsplatzpauschale steht für Aufwendungen aus der (teilweise) betrieblichen Nutzung der eigenen Wohnung zu, wenn kein anderer Raum für die betriebliche Tätigkeit zur Verfügung steht, also kein Arbeitszimmer im steuerlichen Sinn geltend gemacht werden kann.
- Große Pauschale: € 1.200 pro Jahr stehen zu, wenn keine anderen Einkünfte aus einer aktiven Erwerbstätigkeit von mehr als € 13.539 erzielt werden, für die außerhalb der Wohnung ein anderer Raum zur Verfügung steht.
- Kleine Pauschale: € 300 pro Jahr stehen zu, wenn die anderen Aktiveinkünfte mehr als € 13.539 betragen. Daneben sind Aufwendungen für ergonomisches Mobiliar abzugsfähig (ebenfalls maximal € 300 pro Jahr).
TIPP: Das Arbeitsplatzpauschale kann nur noch im Jahr 2026 beansprucht werden. Ab dem Jahr 2027 wird dieses restlos gestrichen.
Seit 2023 können auch Selbständige 50 % der Ausgaben für eine Wochen-, Monats- oder Jahreskarte für Massenbeförderungsmittel als Betriebsausgaben absetzen, sofern diese auch für betriebliche Fahrten verwendet werden. Dieser Betrag kann auch bei der Basispauschalierung oder der Kleinunter- nehmerpauschalierung als zusätzliche Betriebsausgabe berücksichtigt werden.
TIPP: Übersehen Sie nicht die Möglichkeit, die Hälfte eines Klimatickets steuerlich abzusetzen, wenn Sie auch für betriebliche Fahrten die öffentlichen Verkehrsmittel nutzen.
15. Ende der Aufbewahrungspflicht für Unterlagen aus 2019
Zum 31.12.2026 läuft die 7-jährige Aufbewahrungspflicht für Bücher, Aufzeichnungen, Belege etc. des Jahres 2019 aus. Diese können daher ab 1.1.2027 vernichtet werden. Beachten Sie aber, dass Unterlagen dann weiter aufzubewahren sind, wenn sie in einem anhängigen Beschwerdeverfahren (gem. BAO) oder für ein anhängiges gerichtliches oder behördliches Verfahren (gem. UGB), in dem Ihnen Parteistellung zukommt, von Bedeutung sind. Für Grundstücke, die ab dem 1.4.2012 erstmals unternehmerisch genutzt werden, gilt im Falle einer Änderung der Verhältnisse, die für den ursprünglichen Vorsteuerabzug maßgeblich waren, ein Berichti- gungszeitraum für die Vorsteuer von 20 Jahren. Die Aufbewahrungsfrist für Unterlagen derartiger Grundstücke beträgt 22 Jahre.
Hinweis: Eine verlängerte Aufbewahrungsfrist aller Belege und Arbeitszeitaufzeichnungen gilt bei:
- Kurzarbeit: 10 Jahre ab Ende des Jahres der letzten Auszahlung der gesamten Förderung
- Investitionsprämie: 10 Jahre ab Ende des Kalenderjahres der letzten Auszahlung
- Energiekostenzuschüsse: 10 Jahre ab Ende des Kalenderjahres der letzten Auszahlung
- COFAG-Förderbedingungen: 7 Jahre
TIPP: Unabhängig von den gesetzlichen Bestimmungen sollten Sie als Privatperson sämtliche Belege im Zusammenhang mit Grundstücken aufbewahren. Dazu zählen neben dem Kaufvertrag vor allem auch die Belege über Anschaffungsnebenkosten (z.B. Anwalts- und Notarkosten, Grunderwerbsteuer, Schätzkosten) sowie über alle nach dem Kauf durchgeführten Investitionen. All diese Kosten erhöhen bei der Ermittlung des Veräußerungsgewinns die tatsächlichen Anschaffungskosten und reduzieren damit den steuerpflichtigen Gewinn.
Auf jeden Fall platzsparender ist eine elektronische Archivierung aller Buchhaltungsunterlagen. In diesem Fall ist darauf zu achten, dass die inhaltsgleiche, vollständige und geordnete Wiedergabe bis zum Ablauf der gesetzlichen Aufbewahrungsfrist jederzeit gewährleistet ist.
Steuertipps für Arbeitgeber & Mitarbeiter
„Mehr Netto vom Brutto“ könnte das Motto lauten, wenn Sie in Hinblick auf einen Teuerungsausgleich überlegen, Ihren Mitarbeitern noch steuerfrei etwas zukommen lassen. Hier einige Vorschläge:
1. Optimale Ausnutzung des Jahressechstels
Wenn neben den regelmäßigen Monatsbezügen noch andere Bezüge (z.B. Überstundenvergütungen, Nachtarbeitszuschläge, Schmutz-, Erschwernis- und Gefahrenzulagen etc.) zur Auszahlung kommen oder Sachbezüge eben nur zwölf Mal jährlich zur Verrechnung gelangen, dann wird das begünstigt besteuerte Jahressechstel durch Urlaubs- und Weihnachtsgeld in der Regel nicht optimal ausgenutzt.
TIPP: In diesem Fall könnte in Höhe des restlichen Jahressechstels noch eine Prämie ausbezahlt werden, um die begünstigte Versteuerung des Jahressechstels mit 6 % bis 35,75 % zu nutzen.
Beträgt das Jahressechstel mehr als € 83.333, kommt für übersteigende Beträge ein Steuersatz von 50 % bzw. allenfalls 55 % zur Anwendung.
Achtung: Werden im laufenden Kalenderjahr 2026 insgesamt mehr als ein Sechstel der zugeflossenen laufenden Bezüge mit dem festen Steuersatz begünstigt besteuert, muss der Arbeitgeber bei Auszahlung des letzten laufenden Bezuges (im Dezember oder im Beendigungsmonat) die übersteigenden Beträge nach Tarif versteuern.
2. Zukunftssicherung für Dienstnehmer bis € 300 steuerfrei
Die Bezahlung von Prämien für Lebens-, Kranken- und Unfallversicherungen (einschließlich Zeichnung eines Pensions-Investmentfonds) durch den Arbeitgeber für alle Arbeitnehmer oder bestimmte Gruppen von Arbeitnehmern ist bis zu € 300 pro Jahr und Arbeitnehmer nach wie vor steuerfrei.
TIPP: Wenn die ASVG-Höchstbeitragsgrundlage überschritten ist, wäre auch eine SV-freie Bezugsumwandlung möglich. Andernfalls besteht Sozialversicherungspflicht.
3. Mitarbeiterbeteiligungen und Mitarbeiterprämie
3.1 Mitarbeiterbeteiligungen
Für den Vorteil aus der unentgeltlichen oder verbilligten Abgabe von Beteiligungen am Unternehmen des Arbeitgebers oder an mit diesem verbundenen Konzernunternehmen besteht ein Freibetrag pro Mitarbeiter und Jahr von € 3.000. Der Vorteil muss allen Mitarbeitern oder einer bestimmten Gruppe von ihnen zukommen; die Beteiligung muss vom Mitarbeiter länger als 5 Jahre gehalten werden. Nach Ansicht des VwGH stellen die Angehörigen des Managements eine begünstigungsfähige Gruppe dar.
Seit dem 1.1.2024 ist auch die Start-up-Mitarbeiterbeteiligung von bis zu 10 % der Gesellschaftsanteile möglich, wobei die anteilsgewährende Gesellschaft nicht zwingend ein Start-up sein muss, sondern lediglich nicht älter als 10 Jahre sein darf. Zum Zeitpunkt der Zuwendung der Gesellschaftsanteile an den oder die Mitarbeiter fällt bei dieser speziellen Mitarbeiterbeteiligung unter bestimmten Voraussetzungen keine Steuer an. Vielmehr wird der steuerliche Zufluss in die Zukunft verschoben, wenn ein „Exit“ stattfindet (z.B. der Mitarbeiter seine Anteile veräußert). Nach erfolgtem steuerlichen Zufluss werden 75 % des geldwerten Vorteils pauschal mit 27,5 % und die restlichen 25 % des geldwerten Vorteils mit dem progressiven Steuersatz belastet, wenn die Anteile zumindest drei Jahre gehalten wurden bzw. das Dienstverhältnis mindestens zwei Jahre gedauert hat. Anderenfalls ist der Zufluss zur Gänze mit dem progressiven Steuersatz belastet.
3.2 Mitarbeitergewinnbeteiligung und Mitarbeiterprämie
Seit dem 1.1.2022 besteht die Möglichkeit, aktive Mitarbeiter am Vorjahresgewinn des Unternehmens bis zu € 3.000 steuerfrei zu beteiligen (= Mitarbeitergewinnbeteiligung).
Alternativ kann im Jahr 2026 wieder eine, diesmal sehr unattraktive, steuerfreie Mitarbeiterprämie von nur bis zu € 500 pro Jahr und MA ausbezahlt werden, wenn die Zahlung aufgrund eines Kollektivvertrags bzw. einer Betriebsvereinbarung erfolgt. Die Anwendungsvoraussetzung ist heuer wieder strenger und verlangt entweder die Zahlung aufgrund eines Kollektivvertrags bzw. einer Betriebsvereinbarung oder mangels Betriebsrat auf Basis einer vertraglichen Vereinbarung für alle Arbeitnehmer.
Achtung: Die Mitarbeiterprämie ist zwar lohnsteuerfrei, aber Sozialversicherungsbeiträge und Lohnnebenkosten fallen an.
TIPP: Soll dem Mitarbeiter letztmalig in 2026 eine Mitarbeiterprämie zugewendet werden, achten Sie darauf, dass diese spätestens mit der Dezember-Lohnabrechnung ausbezahlt wird.
4. Geschenke, Betriebsveranstaltungen, Jubiläen
Geschenke an Mitarbeiter sind bis zu einem Freibetrag von € 186 jährlich lohnsteuer- und sozialversicherungsfrei, wenn es sich um Sachzuwendungen handelt (z.B. Warengutscheine, Goldmünzen). Geldgeschenke sind immer steuerpflichtig. Wenn Sachgeschenke an Dienstnehmer über bloße Aufmerksamkeiten (z.B. Bücher, CD, Blumen) hinausgehen, besteht Umsatzsteuerpflicht, sofern dafür ein Vorsteuerabzug geltend gemacht wurde.
TIPP: Sachgeschenke an Dienstnehmer sind bis zu € 186 pro Person und Jahr steuerfrei.
Für eine Teilnahme an Betriebsveranstaltungen (z.B. Betriebsausflug, Weihnachtsfeier, Teammeetings) steht pro Mitarbeiter und Jahr ein steuerfreier Betrag von € 365 zur Verfügung. Dabei ist zu beachten, dass alle Betriebsveranstaltungen des gesamten Jahres zusammengerechnet werden. Ein eventueller Mehrbetrag ist steuerpflichtiger Arbeitslohn.
TIPP: Betriebsveranstaltungen sind bis zu € 365 pro Person und Jahr steuerfrei.
TIPP: Sachzuwendungen anlässlich eines Dienst- oder Firmenjubiläums sind zusätzlich zum allgemeinen Geschenkrahmen bis € 186 pro Person und Jahr steuerfrei.
5. Kinderbetreuungskosten: € 2.000 Zuschuss steuerfrei
Leistet der Arbeitgeber für alle oder bestimmte Gruppen seiner Mitarbeiter einen Zuschuss für die Kinderbetreuung, ist dieser Zuschuss bis zu einem Betrag von € 2.000 jährlich pro Kind bis zum 14. Lebensjahr von Lohnsteuer und SV-Beiträgen befreit. Voraussetzung ist, dass dem Arbeitnehmer für das Kind mehr als sechs Monate im Jahr der Kinderabsetzbetrag gewährt wird. Die Betreuung muss in einer institutionellen Kinderbetreuungseinrichtung (z.B. Kindergarten) oder durch eine pädagogisch qualifizierte Person erfolgen.
TIPP: Inzwischen ist die administrative Abwicklung unkompliziert möglich. Der Zuschuss kann entweder direkt an die institutionelle Kinderbetreuungseinrichtung bzw. Betreuungsperson oder in Form von Gutscheinen geleistet werden oder es werden dem Arbeitnehmer die nachgewiesenen Kosten vom Arbeitgeber ganz oder teilweise ersetzt.
6. Steuerfreies Jobticket bzw. Klimaticket
Zur Förderung der Benützung öffentlicher Verkehrsmittel können die Kosten für ein öffentliches Verkehrsmittel („Jobticket”) auch dann steuerfrei vom Dienstgeber übernommen werden, wenn das Ticket zumindest am Wohnort oder am Arbeitsort gültig ist. Unter das Jobticket fällt auch das sogenannte „Klimaticket“ (auch als 1-2-3-Ticket bekannt).
Die Zurverfügungstellung ist auch durch gänzliche oder teilweise Kostenübernahme möglich. Die Verlängerung von Tickets, insbesondere von Jahreskarten, stellt einen Ticketerwerb dar. Wird das Jobticket allerdings anstatt des bisher gezahlten steuerpflichtigen Arbeitslohns zur Verfügung gestellt, liegt eine nicht begünstigte, steuerpflichtige Gehaltsumwandlung vor.
7. Telearbeit
Mit 1.1.2025 wurde Homeoffice in Telearbeit umbenannt und im Gesetz so kodifiziert. Unverändert gilt die Regelung zur Abgeltung der Mehrkosten durch den Arbeitgeber, der an seine Mitarbeiter bei Telearbeit für maximal 100 Tage pro Kalenderjahr bis zu € 3 pro Telearbeitstag (= € 300 pro Jahr) steuerfrei ausbezahlen kann. Für die Berücksichtigung dieses Telearbeitspauschales muss die berufliche Tätigkeit auf Grund einer mit dem Arbeitgeber getroffenen Vereinbarung (= Telearbeitsvereinbarung) in der Wohnung des Arbeitnehmers oder in einer sonstigen, nicht zum Unternehmen gehörenden Örtlichkeit ausgeübt werden.
Um die Telearbeitstage belegen zu können, hat der Arbeitgeber eine Aufzeichnungspflicht für diese Tage. Die Anzahl der Telearbeitstage muss im Lohnkonto und im Lohnzettel (L16) angeführt werden.
Wird das Telearbeitspauschale nicht bis zur maximalen Höhe vom Arbeitgeber ausgeschöpft, kann der Arbeitnehmer den Differenzbetrag bei seiner Arbeitnehmerveranlagung als Werbungskosten geltend machen.
TIPP: Das Telearbeitspauschale gilt nur noch für das Kalenderjahr 2026. Ab dem Kalenderjahr 2027 wird dieses Pauschale – analog der Arbeitsplatzpauschale für Selbstständige – restlos gestrichen.
Zusätzlich können Arbeitnehmer Ausgaben für die ergonomische Einrichtung ihres häuslichen Arbeitsplatzes außerhalb eines (steuerlichen) Arbeitszimmers (z.B. Schreibtisch, Drehstuhl, Beleuchtung) bis zu einem Betrag von € 300 im Kalenderjahr 2026 als Werbungskosten geltend machen. Die Voraussetzung dafür ist allerdings, dass zumindest an 26 Tagen Telearbeit geleistet wurde. Diese Voraussetzung entfällt ab dem Kalenderjahr 2027, da das Telearbeitspauschale gänzlich gestrichen wird.
TIPP: Hat ein Arbeitnehmer neben den ergonomischen Einrichtungen ausschließlich beruflich genutzte Arbeitsmittel angeschafft, so können diese wie bisher als Werbungskosten geltend gemacht werden. Bei digitalen Arbeitsmitteln erfolgt allerdings eine Gegenrechnung mit dem Telearbeitspauschale.
Steuertipps für Arbeitnehmer
1. Werbungskosten noch vor dem 31.12.2026 bezahlen
Werbungskosten müssen bis zum 31.12.2026 bezahlt werden, damit sie heuer noch von der Steuer abgesetzt werden können. Denken Sie dabei insbesondere an Fortbildungskosten (Seminare, Kurse, Schulungen, etc., samt allen damit verbundenen Nebenkosten wie Reisekosten und Verpflegungs- mehraufwand), Familienheimfahrten, Kosten für eine doppelte Haushaltsführung, Telefonspesen, Fachliteratur, beruflich veranlasste Mitgliedsbeiträge etc. Auch heuer geleistete Vorauszahlungen für derartige Kosten können noch in diesem Jahr abgesetzt werden. Das gilt ebenso für Ausbildungskosten, wenn sie mit der beruflichen oder einer verwandten Tätigkeit in Zusammenhang stehen und für Kosten der Umschulung (für einen anderen Beruf).
TIPP: Wenn Sie an die Anschaffung eines Computers denken, den Sie auch für berufliche Zwecke benötigen, kann er im Jahr 2026 – insoweit die Anschaffungskosten € 1.000 nicht übersteigen – sofort abgeschrieben werden. Zu beachten ist, dass die Finanzverwaltung für die private Nutzung ohne Nachweis einen Privatanteil von 40 % herausrechnet.
2. Arbeitnehmerveranlagung 2021 beantragen
Bis zum Ablauf von fünf Jahren kann der Arbeitnehmer einen Antrag auf Arbeitnehmerveranlagung (= Antragsveranlagung) stellen. Dies empfiehlt sich zur Geltendmachung steuerlicher Vorteile wie:
- Steuerrefundierung bei schwankenden Bezügen (Jahresausgleichseffekt);
- Geltendmachung von Werbungskosten, Pendlerpauschale und Pendlereuro, Sonderausgaben, außergewöhnlichen Belastungen;
- Verlusten aus anderen Einkünften, z.B. Vermietungseinkünften;
- Geltendmachung von Alleinverdiener- bzw. Alleinerzieherabsetzbetrag bzw. des Kinderzuschlags;
- Geltendmachung des Familienbonus Plus und des Unterhaltsabsetzbetrags;
- Gutschrift von Negativsteuern
. TIPP: Am 31.12.2026 endet die Frist für den Antrag auf Arbeitnehmerveranlagung für das Jahr 2021.
Hinweis: Sollte die Antragsveranlagung ausnahmsweise zu einer Steuernachzahlung führen, dann kann der Antrag (mittels Einbringung einer Beschwerde) zurückgezogen und damit die Nachzahlung vermieden werden.
Hat ein Dienstgeber im Jahr 2021 von den Gehaltsbezügen eines Arbeitnehmers zu Unrecht Lohnsteuer einbehalten, kann dieser bis spätestens 31.12.2026 beim Finanzamt einen Rückzahlungsantrag stellen. Ein solcher Rückzahlungsantrag ist allerdings nicht zulässig, wenn der Ausgleich durch einen Antrag auf Veranlagung erfolgen könnte.
Steuertipps für alle Steuerpflichtigen
1. Sonderausgaben noch 2026 bezahlen
1.1 Nachkauf von Pensionsversicherungszeiten und freiwillige Weiterversicherung in der
Pensionsversicherung Ohne Höchstbetragsbegrenzung und unabhängig vom Einkommen sind etwa Nachkäufe von Pensionsversicherungszeiten (Kauf von Schul- und Studienzeiten) und freiwillige Weiter- versicherungsbeiträge in der Pensionsversicherung absetzbar. Einmalzahlungen können auf Antrag auf 10 Jahre verteilt als Sonderausgabe abgesetzt werden.
1.2 Renten, Steuerberatungskosten und Kirchenbeitrag
Unbeschränkt absetzbare Sonderausgaben sind bestimmte Renten (z.B. Kaufpreisrenten nach Ablauf bestimmter steuerlicher Fristen, vom Erben zu bezahlende Rentenlegate) sowie Steuer- beratungskosten. Kirchenbeiträge (auch wenn sie an vergleichbare Religionsgesellschaften in der EU / EWR bezahlt werden) sind mit einem jährlichen Höchstbetrag von € 600 begrenzt.
1.3 Spenden als Sonderausgaben
Folgende Spenden können steuerlich als Sonderausgaben/Betriebsausgaben abgesetzt werden:
- Spenden an Vereinigungen, die gemeinnützige oder mildtätigen Zwecke dienen oder der wissenschaftlichen Forschung, der Kunst oder der Erwachsenenbildung. Diesen Vereinigungen muss durch einen Bescheid des Finanzamtes (Spendenbegünstigungsbescheid) die Eigenschaft, als spendenbegünstige Körperschaft zuerkannt worden sein. Zu den spendenbegünstigten Vereinigungen gehören etwa begünstigte Sportvereine, Alpenvereine, Österreichischer Bergrettungsdienst, Blasmusikkapellen, Caritas, Rotary Clubs, Kiwanis-Clubs, Vinzenzgemeinschaften, Sozialvereine, Verein Frauen-Rechtsschutz, Österreichische Krebshilfe, Tierschutzvereine, etc.
- Spenden an im Gesetz ausdrücklich aufgezählte Einrichtungen, wie etwa Universitäten, Fachhochschulen, Bundesdenkmalamt, Museen, öffentliche Kindergärten und Schulen sowie Kindergärten und Schulen mit Öffentlichkeitsrecht anderer Körperschaften öffentlichen Rechts, Freiwillige Feuerwehren, Landesfeuerwehrverbände.
Grundsätzlich sind Spenden nur abziehbar, wenn sie an eine Vereinigung gezahlt werden, die in der auf der Homepage des BMF (https://service.bmf.gv.at/service/allg/spenden/show_mast.asp) veröffentlichten Liste der spendenbegünstigten Einrichtungen angeführt ist. Dafür müssen sich die begünstigten Spendenempfänger beim Finanzamt registrieren lassen und werden dann – bei Erfüllung der gesetzlichen Voraussetzungen – in diese Liste aufgenommen. Nur die im Gesetz ausdrücklich genannten Einrichtungen (bestimmte österreichische Museen, das Bundesdenkmalamt, Universitäten und ähnliche Institutionen sowie die freiwilligen Feuerwehren und Landesfeuerwehrverbände) sind von der Registrierung ausgenommen.
Die Spenden an alle begünstigten Spendenempfänger sind innerhalb folgender Grenzen absetzbar:
- Als Betriebsausgaben können Spenden bis zu 10 % des Gewinns des laufenden Wirtschaftsjahres abgezogen werden.
- Als Sonderausgaben absetzbare private Spenden sind mit 10 % des Gesamtbetrages der Einkünfte des aktuellen Jahres begrenzt, wobei schon abgezogene betriebliche Spenden auf diese Grenze angerechnet werden.
Hinweis: Spenden, Kirchenbeiträge oder Beiträge für die freiwillige Weiterversicherung oder für den Nachkauf von Versicherungszeiten in der Pensionsversicherung werden für das Jahr 2026 nur mehr auf Grund der elektronisch übermittelten Daten der Empfängerorganisationen bei Ihrer (Arbeitnehmer) Veranlagung berücksichtigt.
1.4 Öko-Sonderausgabenpauschale
Die Ausgaben für die thermische Sanierung von Gebäuden und der Ersatz von fossilen durch klimafreundlichere Heizsysteme sind begünstigt. Wurden Kosten für die thermische Sanierung von € 4.000 bzw. € 2.000 bei Heizkesseltausch (nach Abzug aller Förderungen) überschritten, steht im Jahr der Auszahlung der Förderung und in den folgenden vier Jahren jeweils das Öko-Sonderausgabenpauschale von € 800 bzw. € 400 zu.
TIPP: Das Öko-Sonderausgabenpauschale kann auch 2026 berücksichtigt werden, wenn die maßgebliche Förderung bereits in einem früheren Jahr ausbezahlt wurde und noch eines der fünf begünstigten Jahre vorliegt.
2. Spenden von Privatstiftungen
Spendenfreudige Privatstiftungen können für die vorstehend genannten begünstigten Spendenempfänger auch KESt-frei aus dem Stiftungsvermögen spenden. Für diese Spenden muss keine Begünstigtenmeldung nach § 5 PSG abgegeben werden.
Achtung: Als Stiftungsvorstand sollten Sie aber zuerst eruieren, ob die Stiftungsurkunde sie überhaupt zu Spenden ermächtigt!
3. Außergewöhnliche Belastungen noch 2026 bezahlen
Voraussetzung für die Anerkennung von Krankheitskosten als außergewöhnliche Belastung ist, dass nachweislich eine Krankheit vorliegt, die durch die Behandlung eine Linderung oder Heilung erfährt. Zu den abzugsfähigen Kosten zählen Kosten für Arzt, Medikamente, Spital, Betreuung, Ausgaben für Zahnbehandlungen oder medizinisch notwendige Kuraufenthalte und Aufwendungen für Heilbehelfe wie Zahnersatz, Sehbehelfe einschließlich Laserbehandlung zur Verbesserung der Sehfähigkeit, Hörgeräte, Prothesen, Gehhilfen und Bruchbänder. Steuerwirksam werden solche Ausgaben erst dann, wenn sie insgesamt einen vom Einkommen und Familienstand abhängigen Selbstbehalt (der maximal 12 % des Einkommens beträgt) übersteigen.
TIPP: Bestimmte außergewöhnliche Belastungen (z.B. Behinderungen, Katastrophenschäden, Kosten der auswärtigen Berufsausbildung der Kinder) sind ohne Kürzung um einen Selbstbehalt absetzbar. Zu Katastrophenschäden zählen Kosten für die Beseitigung unmittelbarer Katastrophenschäden, die Kosten für Reparatur und Sanierung von beschädigten Gegenständen sowie Kosten für die Ersatzbeschaffung zerstörter Gegenstände.
Hinweis: Krankheitskosten sind grundsätzlich von der erkrankten Person selbst zu tragen, wobei der erkrankten Person ein steuerfreies Existenzminimum von € 13.539 bleiben muss. Daher können Krankheitskosten vom (Ehe-)Partner übernommen und abgesetzt werden, wenn ohne Übernahme der Kosten das Einkommen des erkrankten (Ehe-)Partners unter das steuerliche Existenzminimum fallen würde.
4. Wertpapierverluste realisieren
Für Gewinne von Verkäufen von sogenanntem „Neuvermögen“ im Jahr 2026 fällt die Wertpapiergewinnsteuer (Kapitalertragsteuer) von 27,5 % an. Zum „Neuvermögen“ zählen alle seit dem 1.1.2011 erworbenen Aktien und Investmentfonds sowie alle anderen ab dem 1.4.2012 entgeltlich erworbenen Kapitalanlagen (insbesondere Anleihen, Derivate). Seit dem Jahr 2023 zählen auch erworbene Kryptowährungen, welche nach dem 28.2.2021 erworben wurden, zum „Neuvermögen“. TIPP: Verluste aus der Veräußerung dieser dem „Neuvermögen“ zuzurechnenden Kapitalanlagen können nicht nur mit Veräußerungsgewinnen, sondern auch mit Dividenden und Zinsen aus Anleihen (nicht jedoch mit z.B. Sparbuchzinsen) ausgeglichen werden. Haben sich z.B. auf dem privaten Aktiendepot Verluste ergeben, können Sie allenfalls bei ihrer eigenen GmbH eine Gewinnausschüttung für dasselbe Jahr beschließen und diese mit den Verlusten aus dem Aktien verrechnen.
Hinweis: Wenn Sie bei verschiedenen Banken Wertpapierdepots oder z.B. mit Ihrer Ehefrau/Ihrem Ehemann ein Gemeinschaftsdepot haben, müssen Sie Bescheinigungen über den Verlustausgleich anfordern. Im
Rahmen der Steuererklärungen können Sie dann eventuell bei einem Wertpapierdepot nicht verwertete Verluste mit den positiven Einkünften aus dem anderen Wertpapierdepot ausgleichen.
5. Prämie für Zukunftsvorsorge und Bausparen auch 2026 lukrieren
Wer in die staatlich geförderte Zukunftsvorsorge heuer noch mindestens € 3.817,04 investiert, erhält die mögliche Höchstprämie für 2026 von € 162,22. Jene Personen, die bereits die gesetzliche Alterspension beziehen, sind von der Förderung ausgenommen. Als Bausparprämie kann unverändert für den maximal geförderten Einzahlungsbetrag von € 1.200 pro Jahr noch ein Betrag von € 18 lukriert werden.
6. Erhöhung der ImmoESt bei Altvermögen bzw. Umwidmungen
NEU: Mit dem Budgetbegleitgesetz 2027/2028 wurde beschlossen, dass die effektive Immobiliensteuerbelastung bei Altgrundstücken bzw. Grundstücken, welche umgewidmet wurden, ab 1.1.2027 erhöht wird. Altgrundstücke sind jene, die vor dem 31.3.2012 nicht mehr steuerverfangen waren, d.h. vor dem 31.3.2002 entgeltlich erworben wurden. Bei Altgrundstücken werden bei einer Veräußerung bis zum 31.12.2026 die Anschaffungskosten mit 86% des Veräußerungserlöses angesetzt, was zu einer effektiven Immobilienertragsteuerbelastung von 4,2 % des Veräußerungserlöses führt. Ab dem 1.1.2027 werden die pauschalen ansetzbaren Anschaffungskosten auf 80% gesenkt. Dies führt zu einer Erhöhung der effektiven Steuerbelastung auf 6 %. Bei Grundstücken, welche nach dem 31.12.1987 umgewidmet wurden, sind die Anschaffungskosten bis zum 31.12.2026 in Höhe von 40 % des Veräußerungserlöses ansetzbar. Dies führt zu einer effektiven Steuerbelastung von 18 % bezogen auf den Veräußerungserlös. Ab dem 1.1.2027 werden die pauschalen ansetzbaren Anschaffungskosten auf 30% gesenkt. Das erhöht die effektive Steuerbelastung auf 21 %. TIPP: Sollte ein Liegenschaftsverkauf eines Altgrundstücks oder einer umgewidmeten Liegenschaft ohnehin geplant sein, so ist es von Vorteil, wenn die Veräußerung noch im Jahr 2026 stattfindet. Wird das Verpflichtungsgeschäft nämlich nach dem 31.12.2026 abgeschlossen, so ist mit der neuen (höheren) effektiven Steuerbelastung zu rechnen.
7. Geräte-Retter-Prämie
Elektro- und Elektronikgeräte, welche üblicherweise in privaten Haushalten verwendet werden, haben für gewöhnlich eine längere Lebensdauer als man glaubt. Um die Reparaturen solcher Gegenstände attraktiver zu machen und damit die Mentalität einer „Wegwerfgesellschaft“ einzudämmen, wurde die Geräte-Retter- Prämie geschaffen. Fahrräder und E-Bikes sind ausdrücklich von der neuen Förderung ausgeschlossen Dabei werden Reparaturen, Service und Wartung sowie Kostenvoranschläge für die Reparatur, Wartung oder den Service für Elektro- bzw Elektronikgeräte für den Haushalt und Freizeit gefördert. Gefördert werden pro Geräte-Retter-Bon (welcher mehrmals erstellt werden kann, solange Budget im Fördertopf vorhanden ist) 50 % der förderfähigen Brutto-Kosten, maximal jedoch € 130 für eine Reparatur, Service oder Wartung (bzw. € 30 für einen Kostenvoranschlag). TIPP: Die Erstattung der Kosten erfolgt direkt an den Konsumenten, welcher vorab den vollen Rechnungs- betrag an den Dienstleistungsbetrieb zu bezahlen hat. Die Erstellung des Reparaturbons (muss vor der Reparatur erstellt werden) erfolgt online über www.geräte-retter-prämie.at.
8. NoVA-Anpassung 2027
Ab dem 1.1.2027 wird der jährliche CO2-Abzugswert von 91 g/km (2026) auf 88 g/km (2027) gesenkt. Das hat zur Folge, dass sich bei gleichen Fahrzeugdaten unter Umständen eine höhere NoVA ergeben kann. Wird ein unwiderruflicher schriftlicher Kaufvertrag vor dem 1.12.2026 abgeschlossen und erfolgt eine qualifizierte Lieferung vor dem 1.4.2027, so können noch die NoVA-Werte für das Jahr 2026 angewendet werden.
TIPP: Sofern ein Fahrzeugkauf um den Jahreswechsel geplant ist, achten Sie darauf daher, dass der Kaufvertrag vor dem 1.12.2026 abgeschlossen wird und die Lieferung vor dem 1.4.2027 durchgeführt wird.